Address
長崎県西海市大瀬戸町幸之楽布津郷478-1105号
日本
営業時間
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
Address
長崎県西海市大瀬戸町幸之楽布津郷478-1105号
日本
営業時間
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
Morgan Stanleyがクラウド型トランスファーエージェントのVinyl Equityを買収。IPO前後の株主管理・株式名義書換・コーポレートアクションを内製化し、私募から公開へのパイプラインを強化する狙いを解説。日本株・企業決算・スタートアップ法務への示唆、FAQ、投資リスクも整理。
 Byadmin
金融テック分野で、Morgan StanleyによるVinyl Equityの買収が注目されている。本件は、IPO前後の株式管理・トランスファーエージェント機能を上場企業向けサービスに取り込み、私募から公開へのパイプラインを垂直統合する動きだ。日本株市場でも、資本政策・株主管理・IPO準備のデジタル化を考える上で示唆が大きい。
本件は、Morgan Stanleyの私募市場から公開市場へのパイプラインに適合する。未上場企業のキャップテーブル管理、従業員株式報酬、IPO準備、上場後の株主管理までを一貫して提供できる。これにより、上場時点での顧客流出を防ぎ、長期的なリテンションを高める狙いがある。
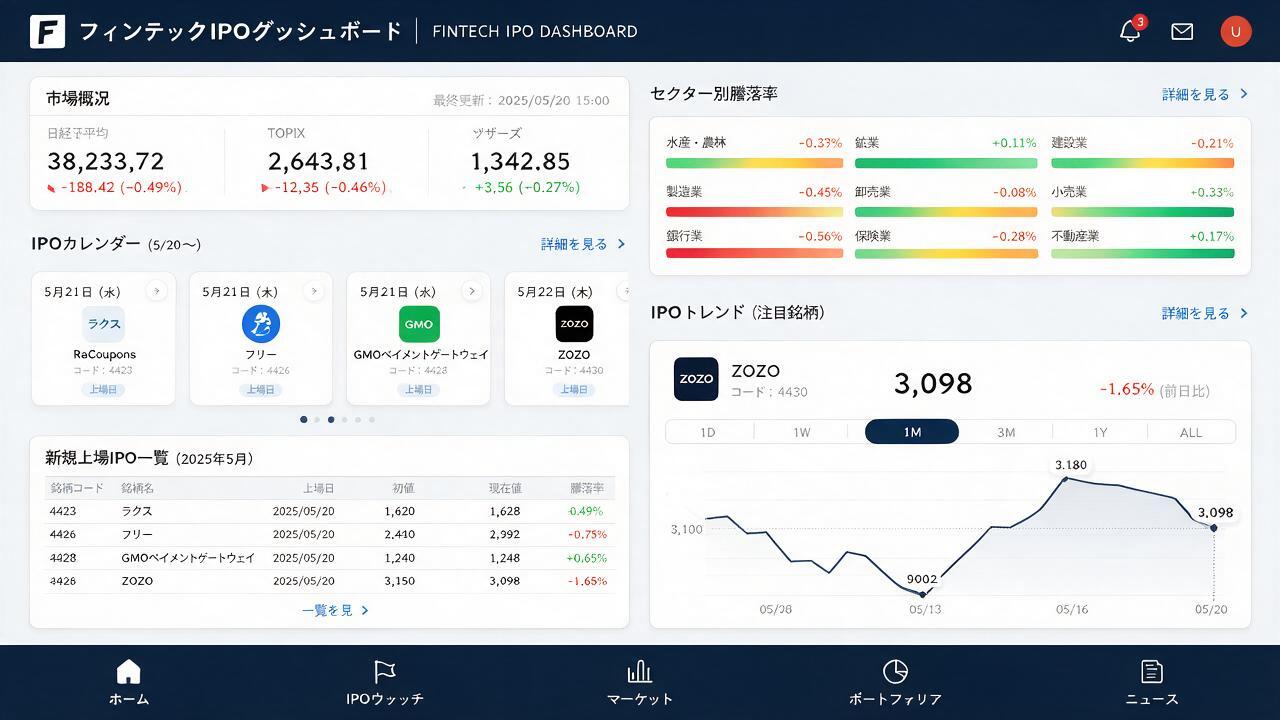
日本株市場では、IPOパイプライン、東証の資本効率改革、株主還元、ガバナンス強化が中期的なテーマ。企業決算では、株式報酬費用、希薄化、従業員持株制度、株主管理コスト、金融テックへの投資負担を確認したい。特に金融セクターでは、トランスファーエージェントや株式管理のデジタル化が収益機会とコスト削減の両面で注目される。短期的な日経平均やTOPIXの値動きだけでなく、IPO関連サービスや資本市場インフラの構造変化を追う視点が重要だ。
Morgan Stanley at WorkとVinyl Equityの統合により、発行体はキャップテーブル管理から上場後の株式名義書換・コーポレートアクションまでを一貫して委託しやすくなる。日本では、IPO準備企業や上場企業向けに、株式管理・従業員持株制度・株主対応のデジタル化を検討する動きが期待される。
株式名義書換、株主名簿管理、配当支払、議決権行使、コーポレートアクションなどを担う機関。
Rule 144は制限株式の売却ルール、Rule 10b5-1はインサイダー取引計画に関する米国証券法の規定。
米国の金融テック再編は、日本の資本市場インフラやIPO関連サービスの競争環境に中期的な示唆を与える。ただし、個別銘柄の投資判断は決算・開示・リスク要因を確認する必要がある。
本記事は情報提供を目的とし、個人情報の収集・利用は別途定めるプライバシーポリシーに従う。Cookieやアクセス解析を利用する場合がある。問い合わせフォーム等で取得した情報は、サービス提供・改善・連絡のために適切に管理する。
本記事は投資助言や特定商品の推奨ではない。株式投資には価格変動リスク、信用リスク、流動性リスク、為替リスク、情報開示リスク等がある。最終的な投資判断は、公表資料や決算内容を確認し、自己責任で行うこと。
Morgan StanleyによるVinyl Equity買収は、IPO前後から上場後までの株主管理を垂直統合し、私募から公開へのパイプラインを強化する動きだ。日本企業にも、資本政策・株式管理・法務手続きのデジタル化を進める意義は大きい。金融テックの構造変化を、日本株・企業決算・スタートアップ支援の視点で継続的に確認したい。