Address
長崎県西海市大瀬戸町幸之楽布津郷478-1105号
日本
営業時間
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
Address
長崎県西海市大瀬戸町幸之楽布津郷478-1105号
日本
営業時間
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
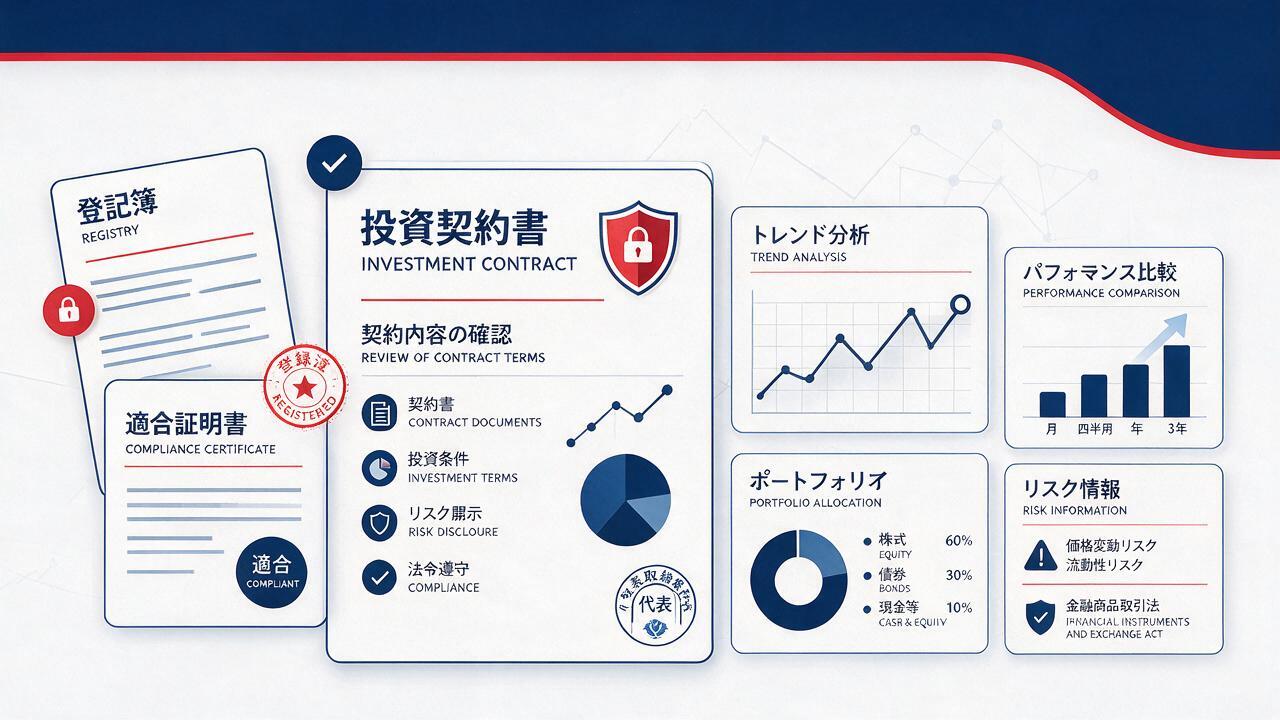
投資契約書の主要条項・領域別チェックリスト・立場別のレビュー観点・実務上の7つの結論・FAQを解説。あわせて、証券口座の不正アクセスなど投資家が知るべきリスクと自己責任についても整理します。投資判断は自己責任で行ってください。
 Byadmin
投資契約書は「資金を受け取るための書類」ではありません。所有・経営・成長・Exitまでを設計する契約です。本記事では、主要条項・領域別チェックリスト・立場別の観点・実務上の結論・よくある質問に加え、投資家が押さえるべきリスクまでを整理します。
投資契約書は、投資家と会社(および創業者)の間で、出資条件・権利義務・Exitの枠組みを定める契約です。株式の引き受けだけでなく、経営への関与、情報開示、将来の資金調達、Exitの設計まで幅広く影響します。
| 条項 | 条項で明確にすること | 確認ポイント |
|---|---|---|
| 投資実行 | 株式の種類、株式数、1株当たり払込金額、総額 | 募集事項、議事録、定款、登記書類と一致させる |
| クロージング条件 | 表明保証の真実性、会社法手続、外為法その他の届出・許認可 | 投資家保護だけでなく、会社側の手続確認リストとしても機能する |
| 表明保証 | 契約締結日・払込日における別紙事項の真実性、開示例外 | 開示資料の範囲、具体性、データルームの扱いを明確にする |
| 事前承認事項 | 重要事項の実行前承認、合理的拒否制限、承認期限 | 承認期限を置くことで会社の機動性を確保できる |
| 情報提供 | 月次試算表、KPI、年度決算、競合投資家への開示制限 | 営業秘密や競争上センシティブな情報の扱いを決める |
| 補償 | 直接かつ通常の損害、補償上限、請求期間 | 投資家救済と、会社・創業者側のリスク限定の均衡を取る |
投資契約書レビューで最低限確認したい項目を領域別にまとめました。基本条件、会社法・登記、規制、表明保証、投資家権利、CVC、横断領域の観点で整理しています。各領域で一つでも未確認が残る場合は、条項修正だけでなく、手続や資料整備も必要になります。
| 領域 | 確認する主な事項 | 契約への反映 |
|---|---|---|
| 法務 | 定款、登記、株主名簿、発行履歴、新株予約権、重要契約、許認可、訴訟 | 表明保証、クロージング条件、是正誓約、開示別紙 |
| 財務・会計 | 売上認識、費用計上、資金繰り、借入、偶発債務、関連当事者取引 | 財務表明保証、情報提供、補償、監査対応 |
| 税務 | 法人税、消費税、源泉所得税、ストックオプション税制、外形標準課税 | 税務表明保証、補償期間、資本金処理 |
| 知財 | 特許、商標、著作権、OSS、職務発明、外部委託成果物、ライセンス | 知財表明保証、譲渡・利用制限、CVC情報管理 |
| 労務 | 雇用契約、業務委託、未払残業代、社会保険、就業規則、退職者紛争 | 労務表明保証、是正計画、補償、情報提供 |
| 個人情報・データ | 同意取得、第三者提供、越境移転、漏えい対応、クラウド、生成AI利用 | 個人情報表明保証、セキュリティ誓約、データ条項 |
立場ごとに、同じ条項でも重視すべきリスクは変わります。
拒否権、MFN、買取請求、複数倍参加型優先分配、フルラチェット、CVCの競業制限が、次回投資家の参加を妨げないかを確認します。
会社が持つ情報と、投資家が得られる情報には差があります。表明保証・補償・情報提供の各条項で、この非対称性をどう埋めるかを設計します。
| 領域 | 確認項目 |
|---|---|
| 基本条件 | 投資金額、株式数、1株当たり払込金額、プレマネー、ポストマネー、完全希薄化後持株比率、ストックオプションプール |
| 会社法・登記 | 募集事項、取締役会・株主総会・種類株主総会、有利発行、定款変更、発行可能株式総数、払込後登記 |
| 金融規制・外為法 | 募集・私募・通知・届出、勧誘対象者数、外国投資家該当性、事前届出業種、クロージング条件 |
| 表明保証・補償 | 過去・現在の事実、将来予測との区別、創業者個人責任、補償上限、免責額、請求期間、開示例外資料 |
| 投資家権利 | 事前承認、情報提供、役員指名、オブザーバー、譲渡制限、ドラッグ、優先分配、希薄化防止、MFN |
| CVC・事業提携 | 契約分離、競業制限、研究開発制限、知財・データ・顧客情報、競争法上の情報共有、将来M&A |
| 税務・会計・労務・知財・個人情報 | 発行価額、資本金・資本準備金、SO税制、知財帰属、未払賃金、社会保険、個人情報・セキュリティ |
投資契約書の実務上の結論は、次の7つに集約できます。
出資を受ける場合、条件を明確にするために原則として必要です。金額や株主数が小さい場合でも、後のトラブルを避けるため、締結が推奨されます。
実務上は可能ですが、当事者や目的が異なるため、分けて設計した方が管理しやすいケースが多いです。
雛形は出発点にすぎません。事業段階・投資家属性・規制業種かどうかで、条項の重みは変わります。個別のレビューが必要です。
約2500兆円にのぼる日本人の金融資産が、不正アクセスの脅威にさらされています。NISAで運用する株式や投資信託、FXなど、証券会社に預けた「虎の子資産」は本当に安全なのでしょうか。
エコノミストでテラ・ネクサスCEOの田代秀敏氏は、次のように指摘します。
投資は自己責任です。リスクを自分で負います。その原則に立てば、株が暴落するリスクに加えて、今後は不正アクセスに遭うリスクも考慮しないといけません。
昨年、証券会社の多くが被害に遭った顧客への補償方針を示しましたが、あれは単なる「営業」に過ぎません。そもそも証券会社が被害を補償する義務はないのです。自己責任の原則から、不正アクセスを受けるような証券会社を選んだ顧客の責任ということになってしまいます。
株価の暴落リスクだけでなく、証券口座のセキュリティリスクも、投資家自身が把握すべき時代になっています。
投資契約書は、会社・投資家・創業者・CVCのそれぞれにとって、リスクとリターンを設計する重要な契約です。条項の確認だけでなく、手続・資料・締結後の運用まで一体で考えることが、後のトラブルを防ぎます。投資は自己責任。リスクを正しく理解したうえで判断しましょう。