決算書をやさしく読む第一歩
- 経営者やビジネスパーソンの悩みに向け、決算書の読み方を基礎から解説する書籍や教材があります。
- 代表例は『図解 ひと目でわかる!決算書』。豊富な図解で、貸借対照表(B/S)、損益計算書(P/L)などをやさしく説明します。
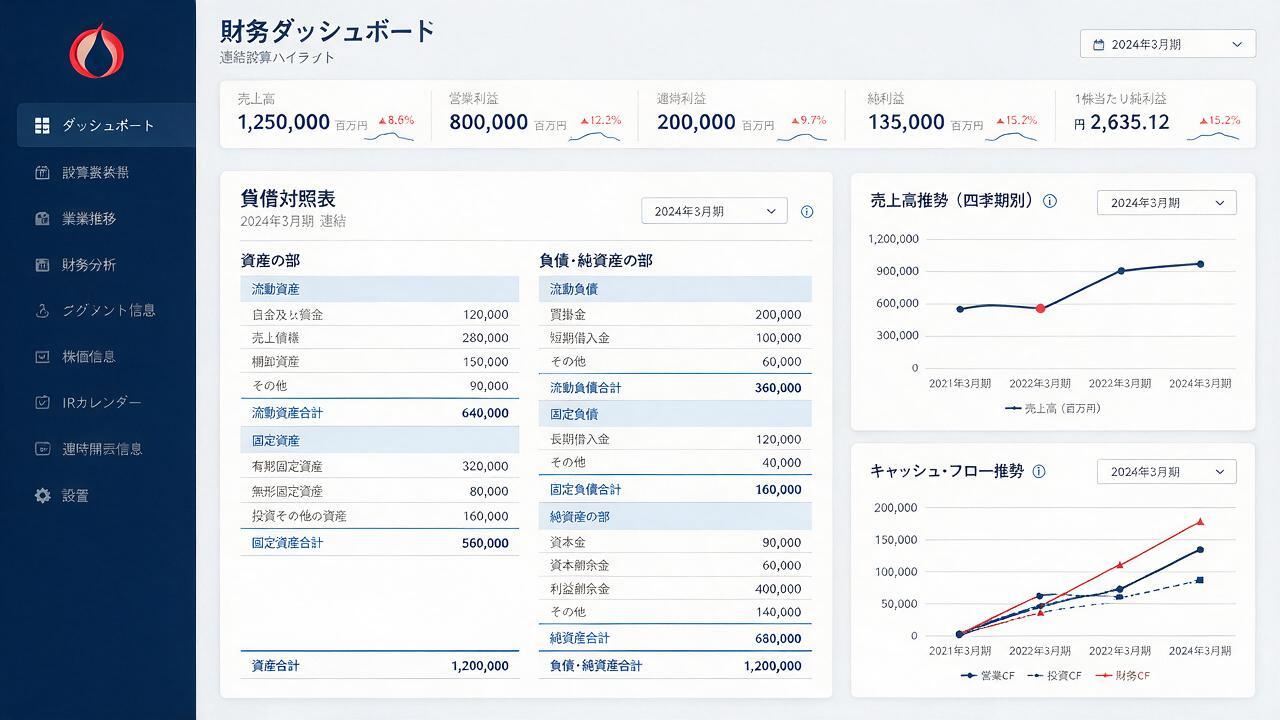
- 財務諸表は、企業の財政状態・経営成績・キャッシュフローを示す公式な文書です。
- 主な構成は、貸借対照表(B/S)、損益計算書(P/L)、キャッシュフロー計算書。
月次で使う経営指標と損益分岐点
本記事の根拠
- 財務省財務総合政策研究所「法人企業統計調査」
- e-Gov法令検索「財務諸表等の用語、様式及び作成方法に関する規則」
- 日本取引所グループ「新規上場ガイドブック」
月次決算で論点になりやすいテーマ
- 人件費の月次計上:締め日後の未払給与・社会保険料・労働保険料の処理
- 月次決算資料の作り方と前年同月比較:損益は前年同月、貸借対照表は前期末と比べる
- 売上原価と在庫の月次計上:継続記録で払出単価を出し、粗利を正しくする
- 月次決算の報告会と取締役会:報告資料・説明の3つの観点・議事録の書き方
- クラウドサービスの収益認識:初期費用・無償期間・従量課金・SLA返金
- ソフトウェアライセンスの収益認識:使用権とアクセス権の判定、機器組込み
- 月次の予算実績差異分析:分析する差異の基準・理由の類型・予算の立て方
- パッケージソフト販売の収益認識:出荷・ダウンロード・返品・委託販売・サポート
収益性・安全性・成長性と固変分解
- 損益分岐点を考えるには、固定費と変動費に分ける固変分解が役立ちます。
- 成長性は、売上成長率と利益成長率、投資の伸びを比較して見ます。
- 安全性は、短期の支払能力と長期の資金調達バランスの両面から確認します。
安全性指標の目安
- 流動比率は100%を下回ると支払が不安定になり、200%あれば十分健全といわれます。
- 当座比率は100%以上が望ましい水準です。ただし、売掛金に回収見込みが薄い債権が混じると、見かけ上高く出ます。
- 流動比率が高すぎる場合は、使い道の決まっていない資金を多く抱えている可能性もあります。安全だから良いと決めつけず、成長投資や返済に回せる余地も考えます。
- 長期では、固定資産をどのお金でまかなっているかを見ます。固定資産は回収に時間がかかるため、返済不要の自己資本でまかなうのが理想です。
- 固定比率(固定資産÷自己資本)は100%以下、固定長期適合率(固定資産÷固定負債を含む自己資本)は70%以下が目標とされます。
- 自己資本比率(自己資本÷総資本)は高いほど安定し、D/Eレシオ(有利子負債÷自己資本)は1倍以下なら安定しているといわれます。
図4 目安は一般的な水準。業種によって差があるため、自社の推移と同業比較で判断する。
図5 流動資産8億円(うち当座資産5億円)、流動負債5億円の架空例。在庫を除くと比率は160%から100%に下がる。
図6 固定資産8億円、自己資本6億円、固定負債5億円の架空例。
架空例で計算する
総資本16億円、自己資本6億円、有利子負債6億円とします。
| 指標 |
計算(架空例) |
結果 |
評価 |
| 流動比率 |
8億円÷5億円 |
160% |
100%は超えるが200%には届かない |
| 当座比率 |
5億円÷5億円 |
100% |
目安ちょうど。売掛金の中身を確認 |
| 固定比率 |
8億円÷6億円 |
133% |
自己資本だけでは賄えていない |
| 固定長期適合率 |
8億円÷11億円 |
73% |
目安の70%をわずかに超える |
| 自己資本比率 |
6億円÷16億円 |
37.5% |
中期目標と比べて判断 |
| D/Eレシオ |
6億円÷6億円 |
1.0倍 |
安定の目安の上限 |
- この会社は短期の支払に大きな不安はないものの、設備投資を借入に頼っている様子がうかがえます。
- 固定長期適合率が目安を超えているため、次の設備投資は利益の積上げや増資で自己資本を厚くしてから行う、または返済期間の長い借入で調達する方針が考えられます。
- 中期の目標自己資本比率とあわせて決めておくと、指標は単なる計算結果ではなく、経営の物差しとして働きます。
- 安全性指標は貸借対照表の数字で計算するため、1か月ごとの業績の動きを見るのには向きません。半年や1年ごとの決算で使うのが適しています。
- 使い方としては、まず中長期で目指す自己資本比率を決め、達成のための戦略と年度予算に落とし込み、半期ごとに実績が目標に近づいているか確かめる流れが効果的です。
会計データ分析とは
財務分析との違い:集計後の指標ではなく取引単位の粒度を扱う
- 財務分析は、貸借対照表や損益計算書といった集計後の財務諸表を対象にします。自己資本比率や営業利益率などの指標を用い、企業全体の状態を外形的に把握する方法です。
- 会計データ分析は、財務諸表が作られる前の取引1行ずつを対象に置きます。同じ売上高でも、どの取引先へ何をいくらで販売した結果なのかまで遡れる点が決定的な違いです。
- 金融機関や投資家へ説明する場面では財務分析が、社内の改善活動を進める場面では会計データ分析が主役です。
- 自社の財務体質が同業と比べて健全かを知りたい場合は財務分析で十分です。利益が計画から外れた原因を特定し、来月の行動を決めたい場合には取引単位の粒度が必要になります。
- 両者は対立する手法ではなく、財務分析で異常を見つけ、会計データ分析で原因を掘り下げる順序で組み合わせると効率的です。
- 決算説明の資料と改善活動の資料を別々に設計すると、どちらの目的も満たしやすくなります。
| 比較軸 |
会計データ分析 |
財務分析 |
| データの粒度 |
仕訳1行単位の明細 |
集計後の財務諸表 |
| 主な目的 |
原因の特定と業務改善 |
企業全体の健全性の評価 |
| 主な利用者 |
経理部門と事業部門 |
経営層と外部の利害関係者 |
| 更新の頻度 |
日次から月次 |
四半期から年次 |
| 使うツール |
BIツール、SQL、表計算ソフト |
財務諸表と各種の経営指標 |
分析対象となるデータの種類
STEP1:分析で判断したい経営上の論点を先に定義する
- 最初に決めるのは、分析の結果として誰がどんな判断を下すのかという論点です。
- 会計データ分析の成否は、着手前に論点を1文で書き切れるかどうかでほぼ決まります。
- たとえば、赤字となっている製品群の取り扱いを継続するか中止するかを判断したい、という水準まで具体化します。
- 論点が定まれば、必要なデータの範囲と粒度も自動的に決まるため、後工程の手戻りを大きく減らせます。
- 論点が複数ある場合は、金額インパクトの大きい順に3つまで絞り込んで着手します。
- 論点の設定は、経理部門だけで完結させないほうがうまくいきます。事業部門や経営企画へ30分のヒアリングを行い、判断材料として不足している数字を聞き取る進め方が有効です。
- その際、数字が欲しい理由まで確認しておくと、分析の設計が具体的になります。
- ヒアリング対象は3〜5名で十分であり、全部門を網羅する必要はありません。
- 聞き取った内容は箇条書きで整理し、分析の依頼元として名前を残しておく段取りが有効です。
STEP2:対象となる会計データの範囲と抽出方法を決める
- 対象データの範囲は、期間、組織、科目の3つの軸で決めます。
- 期間は直近24カ月を基本とし、季節性の強い事業では36カ月まで広げる判断もあります。
- 組織は全社を一度に扱わず、論点に関係する事業部から始めるほうが現実的です。
- 会計システムからの抽出は、仕訳明細のCSVに加えて、勘定科目マスタ、部門マスタ、取引先マスタを同時に取得しておきます。
- 科目は全科目を持ち込み、分析の段階で必要な範囲へ絞り込むほうが再抽出を避けられます。
税区分と外貨換算の条件をそろえる
- 金額の比較可能性は、税区分と換算レートの扱いで決まります。
- 税込と税抜が混在したまま集計すると、科目によって10%前後の差が生じます。
- 分析用のデータセットでは税抜を基本とし、消費税額を別の列で保持する構成が扱いやすい形です。
- 免税や不課税の取引が多い事業では、税区分コードを分析軸として残す判断も有効です。
- 税抜への変換は抽出の段階でシステム側に任せ、分析側では加工しない方針が誤りを防ぐ近道です。
- 外貨建ての取引は、換算レートの基準をそろえなければ比較が成立しません。期中平均レートと期末レートのどちらを使うかで、同じ取引の円換算額は数%単位で変わります。
- 分析では期中平均レートに統一し、為替の影響を切り出したい場合だけ固定レートでの再計算を追加する方法が実務的です。
- 固定レートでの比較は、海外子会社を含む損益の議論で特に効果を発揮します。
- レートの出所は社内の経理規程に合わせ、分析資料にも採用したレートを明記しておきます。
取引先マスタを名寄せする
- 取引先マスタは、時間の経過とともに重複が増えていきます。
- 同じ企業が、株式会社の表記位置の違いや部署名の付記によって別コードで登録される状況が典型です。
- この重複を解消する作業が名寄せであり、取引先別の支出を正しく積み上げるための前提になります。
- 重複したまま集計すると、上位10社のランキングが実態とずれ、交渉対象の選定を誤る結果につながります。
- 支出上位の見直しに着手する前に、マスタの重複状況を点検しておく順序が確実です。
一般会計と特別会計
- 一般会計とは、企業や政府などの組織が日常的な経済活動を記録し、報告するための会計手法です。
- 収益や費用、資産や負債などの基本的な財務情報を整理し、財務諸表としてまとめることを目的としています。
- 財務諸表には、貸借対照表、損益計算書、キャッシュフロー計算書などが含まれます。
- 反対に、特定の目的やプロジェクトに関連する収益や費用を管理する会計手法は「特別会計」と呼ばれます。
- 特別会計は、特定の資金の流れを明確にするために使用され、一般会計とは異なる目的で運用されます。
学びを深めるリソース
- 英文財務諸表基礎研修(実践編・半日間)など、現場で使える財務研修もあります。
- 財務三表、財務諸表の読み方、予算管理、投資判断基礎、業績管理など、目的別に学ぶ選択肢があります。
まとめ
- 決算書はB/S・P/L・キャッシュフロー計算書を押さえることから始めます。
- 月次では収益性・安全性・成長性の指標と損益分岐点を意識し、固変分解で構造を捉えます。
- 安全性指標は半期・年次で目標と比較し、会計データ分析は取引単位で原因を掘り下げます。
- 財務分析で全体の異常を見つけ、会計データ分析で改善策につなげる組み合わせが有効です。
- 本記事は一般的な情報提供であり、特定の投資商品の推奨や投資助言ではありません。投資には価格変動、信用、流動性などのリスクがあり、元本を割り込む可能性があります。最終判断はご自身で行ってください。
- LINEでの相談・問い合わせは下記に統一しています。プライバシー情報は適切に管理します。
LINEで相談する:https://linema.me/ULmlwL
 Byadmin